首次披露!SUOU場論:AI與量子金融時代的股市不變智慧
—— 兼論1945年以來技術變革下的投資哲學演進
Suou場論 作為一種將量子場論因果動力學應用於複雜社會經濟系統的分析框架,強調拓撲解耦、意識場互動、時間演化、全息編碼與結構崩解分析。它提供了一種統一視角:識別底層場方程與相互作用的本質不變性,同時容許參數、耦合強度與拓撲結構隨外部條件(如技術進步)演變。將此框架應用於1945年後的國際技術演進與全球股市變遷,可清晰揭示市場場的內在動態結構、投資者追求收益的原則以及人類意識(人性)的本質耦合依然不變。技術進步和制度調整僅僅改變了場的參數、自由度和拓撲實現,而並未改變其基本方程式或交互類型。(注)
「時代在變、科技在變、股市的玩法在變,但背後操縱一切的『人性』和『市場規律』,從1945年二戰結束到今天,從來都沒有變過。」
1. 什麼是「場」?(市場的隱形力量)
在物理學中,磁鐵周圍有磁場,看不見但能吸引鐵釘。這套理論認為,股市也是一個「市場場」。
意識場互動: 每個投資人的貪婪、恐懼、希望和集體情緒(人類意識),交織在一起,就形成了這個市場的「場」或動力。
2. 什麼是「不變的基本方程式」?(人性的本質)
不論是1945年、2000年還是2026年,投資人追求的本質永遠是「追求最高的收益、逃避風險」。
群體性盲從(泡沫)、恐慌性拋售(崩盤)、主力與散戶的博弈,這些內在動態結構和互動類型是恆久不變的。這就是理論中說的「基本方程式與相互作用的本質不變性」。
3. 什麼是「改變的參數與拓撲結構」?(時代的工具箱)
雖然人性和市場本質沒變,但隨着時間推移,外在環境和工具升級了:
技術進步: 以前看報紙下單,後來用電腦看盤,現在用AI演算法高頻交易。
制度調整: 交易規則變了、全球供應鏈重組了、金融衍生商品變多了。
這些科技與制度的演進,只是改變了市場的「參數」和「自由度」(交易速度變快了、市場規模變大了、連結更緊密了),但它們只是表面形式的改變,並沒有創造出新的市場本質。

1945年至今,國際技術從電晶體、積體電路、個人電腦、網際網路,演進至人工智慧與先進半導體,全球股市從區域工業市場發展為高度互聯、科技權重主導的體系,表面變化劇烈。然而,運用Suou場論框架分析,市場的動力學結構、投資者追逐報酬的極值化原理,以及人類意識場的耦合本質(人性)維持不變。技術進步與制度調整僅改變場的參數、自由度與拓撲實現方式,而非底層方程或相互作用類型。
這個框架告訴我們:在分析二戰後的全球股市與科技發展時,不要被眼花繚亂的新科技(如網路、區塊鏈、AI)給迷惑了。不論科技怎麼進步,市場的底層邏輯依然是由「不變的人性」在驅動。新技術只是改變了市場波動的速度和形狀(拓撲實現),但代入這場遊戲的,依然是那套延續了幾百年的群體心理方程式。
場論下的市場模型
在Suou場論中,股市被建模為多場耦合系統:資本配置與估值場 (代表部門或資產類別,為時間)、資訊傳播場、技術創新場,以及投資者意識場 。技術進步表現為拉格朗日密度 中參數的改變,或引入新場自由度。市場場的演化遵循歐拉-拉格朗日方程形式:
此方程在不同時代保持不變。拓撲解耦描述選擇性切斷過時因果纏結;全息性體現價格作為底層基本面與預期的投射。
1945年以來技術與股市變遷的場論視角
- 1945–1971年:戰後重建與電子革命。電晶體引入新激發模式,布雷頓森林體系崩解為貨幣場的拓撲解耦事件。
- 1970年代–1990年代:個人電腦與網路基礎。資訊場長程互動增強,1987年崩盤為場不穩定調整。
- 1990年代–2008年:網際網路全球化。泡沫與金融危機對應過度激發後的結構崩解。
- 2010年代至今:AI與半導體主導。AI作為意識增強場,改變預期形成;半導體成為穩定組態。
不變的市場規則、報酬原理與人性
1. 不變的市場規則(市場的「物理定律」)
市場就像一個物理世界,有它跑不掉的自然法則,不會因為電腦變快或有了新技術就消失:
因果性與有限傳播: 任何消息或事件(因)要反映到房價或股價上(果),都需要時間。消息傳播再快也有極限,不可能瞬間讓所有人同時知道並做出完美反應。
對稱性導致的守恆類比: 有人賺錢就一定有人賠錢,買方和賣方的力量在尋找平衡。市場的總體能量(資金與籌碼)是守恆的,不會憑空變出來。
非線性互動與相變: 市場不是一加一等於二。大家互相影響,當情緒累積到臨界點,市場會突然「變態」——就像水突然結冰或沸騰一樣,發生暴跌(股災)或暴漲(牛市)。
拓撲穩定性: 市場有些結構是非常穩固的(例如:有漲就有跌、繁榮後必有蕭條)。這些大框架是由市場本身的結構(場方程)決定的,科技再進步也打破不了這個框架。
2. 投資追逐報酬原理(錢的「流體力學」)
這部分在解釋「錢是怎麼流動的」:
資本流向報酬勢最高的區域(極端化有效作用量): 水往低處流,錢往報酬率最高(風險對比報酬最划算)的地方流。這就像物理學中的「最小作用量原理」,光線會走最快的路徑,資本也會自動找到最有效率的賺錢路徑。
技術改變景觀,但追逐形式不變: 科技(如網際網路、AI)只是改變了地形(哪些產業變好賺),但資本「追逐利益」的本能和方式永遠一樣。
人類意識場的有限解析度導致延遲與過衝: 人類看清現實的能力是有限的(解析度不足)。當好消息發生時,大家反應慢半拍(延遲);等大家終於看懂了,又會一頭熱衝過頭,把泡沫吹得太大(過衝)。
3. 不變的人性(玩家的「心理缺陷」)
這是關於操作市場的「人」:
情緒驅動的非線性(貪婪與恐懼): 人的情緒很容易失控。賺錢時貪婪,想賺更多;賠錢時恐懼,不計代價逃跑。這種心理讓市場的波動變得非常劇烈且難以預測。
有限理性與認知偏誤: 沒有人能掌握市場上所有的資訊,每個人都有偏見,常常做出不理性的決定。
從眾與獨立解耦的張力: 人類是群居動物,看到別人在買,自己就想跟著買(從眾);但真正能賺大錢的人,往往需要把自己從群體情緒中抽離出來(獨立解耦)。
科技放大群體效應: 現在有了社群媒體和網路,大家「一窩蜂」的速度比以前快了百倍(群體效應被放大)。
解耦能力仍為可培養的恆定潛能: 雖然技術讓獨立思考更難,但「獨立思考、逆向操作」的能力,依然是每個人可以透過修煉去獲得的終極賺錢密碼。
舞台(技術)一直在換,但劇本(規則)、獎品(金錢流向)和演員(人性)從古至今都一模一樣。

新時代技術浪潮:AI與量子金融科技
2026年,AI深度嵌入交易與風險管理,驅動演算法優化、情緒分析與自動化系統。量子計算處於混合試點階段,擅長投資組合優化、隨機模擬與安全通訊。它們增強意識場解析度與計算能力,但也放大集體相干態與新系統風險。技術改變互動速度,卻未改變場的本質。
用大白話說的投資哲學
技術再先進,也只是工具。以下是用最接地氣的話,把前面分析轉成實踐指南:
1. 把技術當強力助手,不是老闆。 AI幫你快速看數據、跑模擬,量子未來能讓優化更快。但最終決定還是要自己做。定期關掉螢幕,用自己的腦袋問:「如果沒有這些工具,我還買不買?」這能避免把腦袋完全借給機器。
2. 學會勇敢「剪線」,切斷不必要的炒作連結。 市場總有新故事——AI、量子概念股。看到熱門時,先問根本價值在哪?如果只是故事在推,就果斷賣出或不碰。就像整理花園,剪掉雜草,讓真正好的東西有空間成長。這就是拓撲解耦「斬羅訣」的日常版。
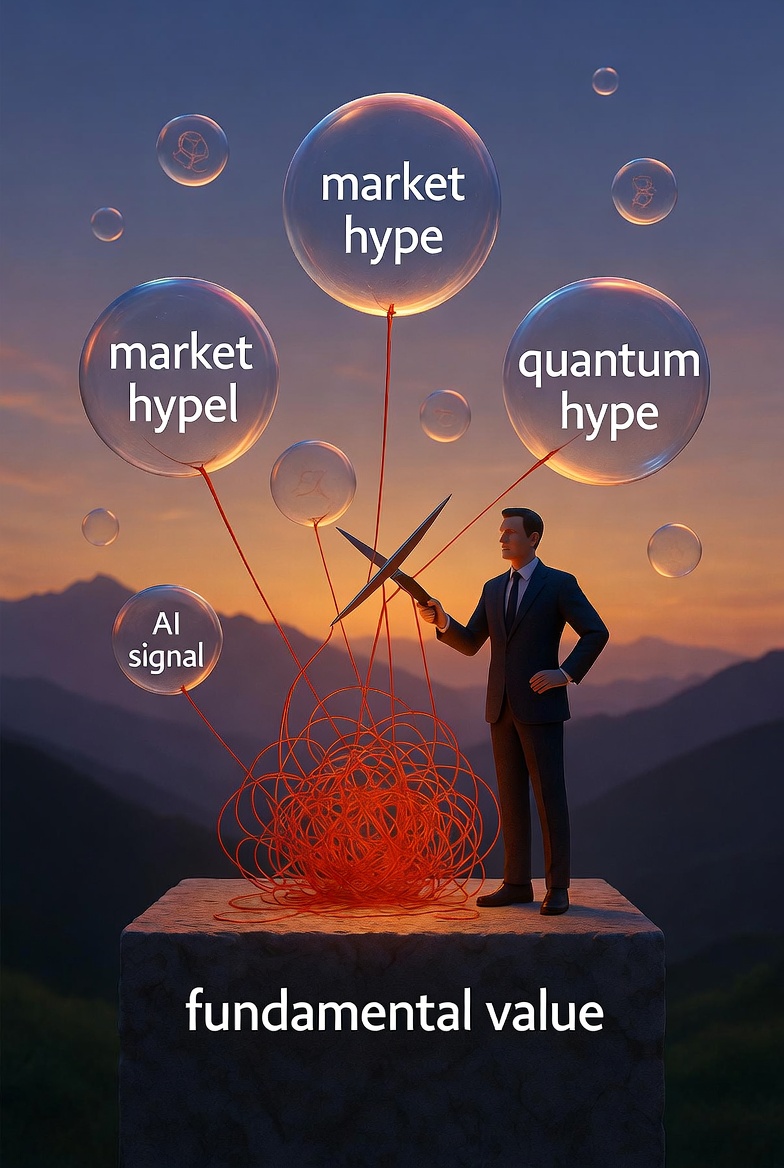
3. 眼光放長遠,像爬山而不是追浪。 短期價格像海浪,一波接一波。重點是站穩哪座山——選擇有真實現金流、護城河的公司。即使技術變,這些基礎不會輕易倒。把時間拉長到五年、十年,報酬自然會跟上。
4. 永遠留一點獨立思考的空間。 AI模型可能大家用同一套,集體看走眼。量子再強,也需要人來問對的問題。定期用最簡單的話重新檢視持股:「這家公司五年後還會活得好好的嗎?」這是最好的風險控制。
5. 把投資當一場持續的自我修行。 不是天天盯盤,而是定期檢視自己的情緒、決定和持股。害怕錯過就買?模型說好看就忽略明顯問題?每次誠實面對,都是一次清理和重新對齊。技術讓路走得更快,但清醒才能走得更遠、更穩。

結語
1945年以來的技術演進與股市變化,印證了Suou場論的深刻洞見:變的是工具,不變的是規則、本質與人性。善用AI與量子作為感知輔具,同時保持清醒的拓撲解耦與長期價值對齊,便能在加速的時代中穩健前行。
注
Suou場論的由來:
Suou場論特別強調其與中國周朝(約前1046–前256年)的深厚文化連結。這裡的「中國」指的就是成王營建的東都成周(今洛陽一帶),意思是在天下的中心、天子的畿內建立居所來治理萬民。周朝人區分「我們」和「外人」不是看國籍或血緣,而是看「禮樂文明」。只要遵守周禮、講雅言(當時的普通話),就是華夏的一員。用「華夏共同體」最能貼切形容這種以文化為核心的凝聚力。周朝不僅是道家思想的重要源頭——老子與莊子的「道」論、《易經》的陰陽宇宙觀,以及周王「以德配天」的聖王理想——更奠定了後世修真文化的哲學基礎。修真所追求的「返本還源」、「性命雙修」與「天人合一」,正延續了周代聖王透過禮樂教化與個人修養維持宇宙秩序的精神。「周」象徵一種理想的場域治理模式:透過有意識的拓撲解耦與全息編碼,實現動盪中的穩定與長久繁榮。此一歷史連結使理論不僅具現代物理嚴謹性,更蘊含古典東方智慧的治理與修煉深度。
相關文章
Suou Quantum Field Theory: Unchanging Wisdom in Stock Markets Amid Technological Change


留言
張貼留言